L’Arabia Saudita si prepara a produrre molto più gas, ma deve ancora stabilire come trasformarlo in entrate. Jafurah deve alimentare lo sviluppo industriale, liberare petrolio per le esportazioni e attirare capitali. Questi obiettivi competono per la stessa risorsa: il regno dovrà scegliere quanto gas riservare alla propria economia e quanto vendere all’estero.
I numeri da distinguere
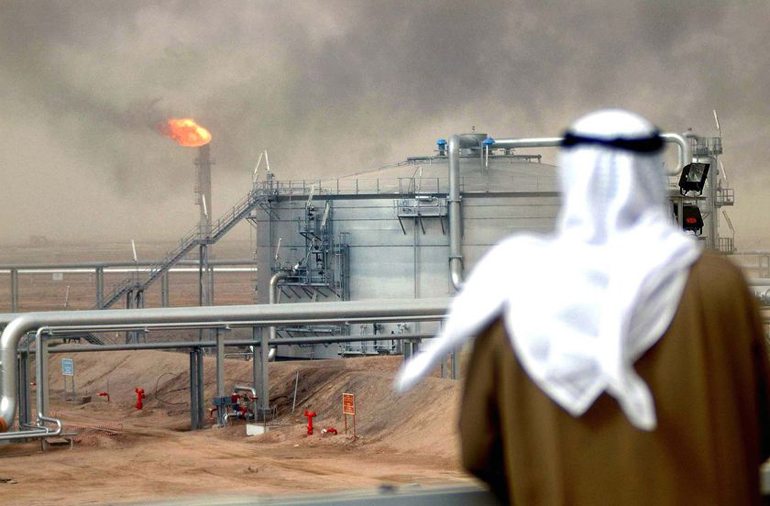
Aramco prevede per Jafurah investimenti superiori a 100 miliardi di dollari nell’intero ciclo del progetto. L’obiettivo di aumentare dell’80% entro il 2030 la capacità di produzione di gas destinato alla vendita, rispetto ai livelli del 2021, riguarda invece il programma complessivo della società. Per il solo Jafurah, entrato in produzione nel dicembre 2025, il traguardo è di due miliardi di piedi cubi standard al giorno: circa 20,7 miliardi di metri cubi annui, oltre a etano e altri prodotti.
La stima di Wood Mackenzie, riferita dal Financial Times e ripresa dalla stampa economica, prospetta fino a 50 miliardi di metri cubi annui di eccedenza per l’Arabia Saudita nel suo complesso, una volta soddisfatta la domanda interna. È una previsione sull’equilibrio nazionale tra offerta e domanda, non gas già disponibile.
Il mercato interno viene prima
Il vantaggio immediato consiste nel sostituire con il gas una parte dei combustibili petroliferi utilizzati per produrre elettricità. Consumare meno petrolio in patria rende disponibili maggiori quantità per la vendita all’estero. Il beneficio effettivo dipenderà però dalla domanda internazionale, dalle condizioni di esportazione e dalle scelte sulla produzione di greggio.
La strategia annunciata da Aramco comprende anche il sostegno alla petrolchimica e alle attività legate all’intelligenza artificiale. La lettura geoeconomica è chiara: Riyadh cerca di trasformare l’energia in un vantaggio industriale. Il risultato dipenderà dalla creazione di produzioni redditizie, capaci di sostenersi oltre gli incentivi iniziali.
Qui emerge un conflitto distributivo. Un prezzo interno contenuto favorisce le imprese utilizzatrici, ma può comprimere il rendimento del produttore. Lo Stato può accettarlo per sviluppare l’economia; gli investitori chiederanno regole certe e chiarezza sui costi delle infrastrutture.
Esportare richiede una seconda scommessa
Secondo le informazioni riferite dal Financial Times, il progetto di un terminale per esportare gas naturale liquefatto alimentato da Jafurah sarebbe stato accantonato, almeno temporaneamente, per privilegiare i consumi nazionali. La notizia riguarda una proposta rinviata, non dimostra l’interruzione di un cantiere già avviato.
Un’eccedenza prevista non crea automaticamente una capacità di esportazione. Servono impianti di liquefazione, trasporto e contratti che rendano sostenibili gli investimenti. Riyadh dovrebbe valutare il ricavo ottenibile dopo questi costi rispetto al beneficio di usare lo stesso gas nell’industria interna.
Si aprono tre scenari. Una domanda nazionale robusta assorbirebbe buona parte della crescita produttiva. Un’eccedenza duratura potrebbe giustificare infrastrutture di esportazione, sostenute da compratori disposti a impegnarsi nel tempo. Una crescita industriale più lenta, accompagnata da ritardi nei terminali, lascerebbe invece capacità produttiva senza sbocchi adeguati. La dimensione delle riserve non risolve il problema commerciale.
Il progetto Gamma e il prezzo del controllo
La possibile separazione della divisione gas, indicata come progetto Gamma, potrebbe rendere più leggibili attività e rendimenti, aprendo la strada all’ingresso di nuovi investitori. Secondo la stessa ricostruzione, gli investimenti internazionali nel gas liquefatto resterebbero fuori dalla nuova società, mentre le vendite interne continuerebbero a dipendere da prezzi fissati dal governo.
È questa la difficoltà: proporre una storia di espansione a investitori che acquisterebbero soprattutto attività nazionali regolate. La prevedibilità dei ricavi richiede garanzie sui margini e sugli obblighi di investimento.
Aramco ha già raccolto 11 miliardi di dollari attraverso l’accordo del 2025 sulle infrastrutture di trattamento di Jafurah. Il gruppo ha mantenuto il 51% della società interessata e il controllo operativo, mentre il consorzio guidato da Global Infrastructure Partners ha acquisito il 49%. Il precedente mostra una strada per raccogliere capitali prima di un’eventuale quotazione della divisione.
La sicurezza entra nel bilancio
Jafurah offre anche un vantaggio strategico: il suo gas non associato consente di sviluppare forniture senza legarle direttamente all’estrazione di petrolio. Sul piano militare, tuttavia, impianti di trattamento, compressori e terminali rimangono infrastrutture da proteggere. La loro concentrazione impone di combinare difesa aerea, continuità operativa e capacità di riparazione.
Per eventuali esportazioni dal Golfo resterebbe inoltre il rischio di Hormuz. Aramco ha riconosciuto nei risultati semestrali del 2026 le interruzioni nello stretto e l’importanza dell’oleodotto verso il Mar Rosso per sostenere i flussi petroliferi. Quella soluzione non costituisce, da sola, una via alternativa per esportare gas liquefatto.
La sfida saudita consiste dunque nel far coincidere produzione, domanda, capitali e sicurezza. Jafurah può rafforzare il regno se genera industria e ricavi durevoli. Se questi sbocchi tardano, l’abbondanza diventa capitale immobilizzato.
About The Author