La Cina propone nuove restrizioni all’esportazione di dodici tecnologie utilizzate nella produzione fotovoltaica. La misura, inserita in una revisione più ampia dei controlli sulle tecnologie strategiche, mira ufficialmente a tutelare la sicurezza nazionale, ma può rafforzare il vantaggio industriale cinese nei confronti di Stati Uniti, India ed Europa. Al centro della contesa non ci sono soltanto i pannelli solari, bensì le conoscenze, i processi produttivi e le capacità industriali che permettono di realizzarli.
Il 16 ottobre 2026, Pechino ha presentato una proposta di revisione del catalogo nazionale delle tecnologie vietate o soggette a restrizioni all’esportazione, comprendente dodici tecnologie del settore fotovoltaico. Il provvedimento rientra in un aggiornamento più ampio che coinvolge quaranta tecnologie appartenenti ai comparti dell’intelligenza artificiale, della biomedicina e dell’energia solare. La consultazione pubblica è prevista fino al 15 novembre. Nel frattempo, è entrato in vigore un obbligo di registrazione per determinati trasferimenti tecnologici all’estero.
La notizia, riportata da Reuters e approfondita dalla stampa specializzata, interessa direttamente gli equilibri dell’industria energetica internazionale. Le nuove regole proposte riguardano infatti alcune tecnologie utilizzate nella produzione del polisilicio, nella lavorazione delle fette di silicio e nella fabbricazione di celle solari ad alta efficienza. Sono competenze che incidono sui costi, sulle prestazioni e sulla possibilità di costruire impianti industriali competitivi.
La distinzione è essenziale: Pechino non ha annunciato un divieto generalizzato di esportare pannelli solari finiti. L’obiettivo delle misure è intervenire sul trasferimento di determinate tecnologie produttive, alcune delle quali potrebbero essere vietate, mentre altre sarebbero esportabili soltanto previa autorizzazione. Il testo definitivo non è ancora stato approvato e la portata effettiva delle restrizioni dipenderà dalle disposizioni che entreranno in vigore.
La rilevanza geopolitica del provvedimento risiede nella possibilità di trasformare una posizione dominante nella produzione di beni industriali in uno strumento di controllo sulla diffusione internazionale delle conoscenze necessarie a produrli.
Il controllo della tecnologia è potere
Per comprendere la decisione cinese bisogna distinguere tre livelli della filiera fotovoltaica: la produzione dei materiali di base, la fabbricazione delle celle e dei moduli e, infine, l’installazione degli impianti destinati alla generazione elettrica.
Un Paese può importare pannelli e costruire rapidamente nuovi impianti senza possedere una filiera industriale nazionale. La situazione cambia quando il governo decide di sviluppare fabbriche proprie, capaci di produrre celle, wafer e componenti avanzati. In questo caso diventano indispensabili macchinari specializzati, brevetti, competenze ingegneristiche, processi produttivi efficienti e personale qualificato.
La Cina ha costruito negli anni un sistema industriale che integra numerosi segmenti della filiera. La concentrazione di fornitori, impianti, conoscenze tecniche e capacità produttiva ha favorito economie di scala e una forte competitività sui mercati internazionali. Il vantaggio non dipende soltanto dal volume delle merci esportate, ma anche dalla capacità di migliorare continuamente i processi produttivi.
Limitare il trasferimento di determinate tecnologie significa intervenire su questo secondo livello. Un’impresa straniera potrebbe continuare ad acquistare moduli cinesi, ma incontrare maggiori difficoltà se intendesse costruire una linea produttiva autonoma utilizzando specifiche tecnologie sviluppate in Cina.
La differenza ha conseguenze strategiche. La vendita di un prodotto genera ricavi; il trasferimento di una tecnologia può invece creare un concorrente industriale capace di produrre autonomamente per molti anni. La tutela delle conoscenze produttive permette quindi di preservare una parte del vantaggio competitivo anche quando altri Paesi cercano di ridurre la propria dipendenza dalle importazioni.
Il governo cinese giustifica le restrizioni con esigenze di sicurezza nazionale, osservando che alcune tecnologie fotovoltaiche trovano applicazioni anche nell’aerospazio e nella difesa. La protezione delle capacità industriali strategiche costituisce una possibile conseguenza delle misure, ma non va confusa automaticamente con una motivazione ufficiale esclusiva.
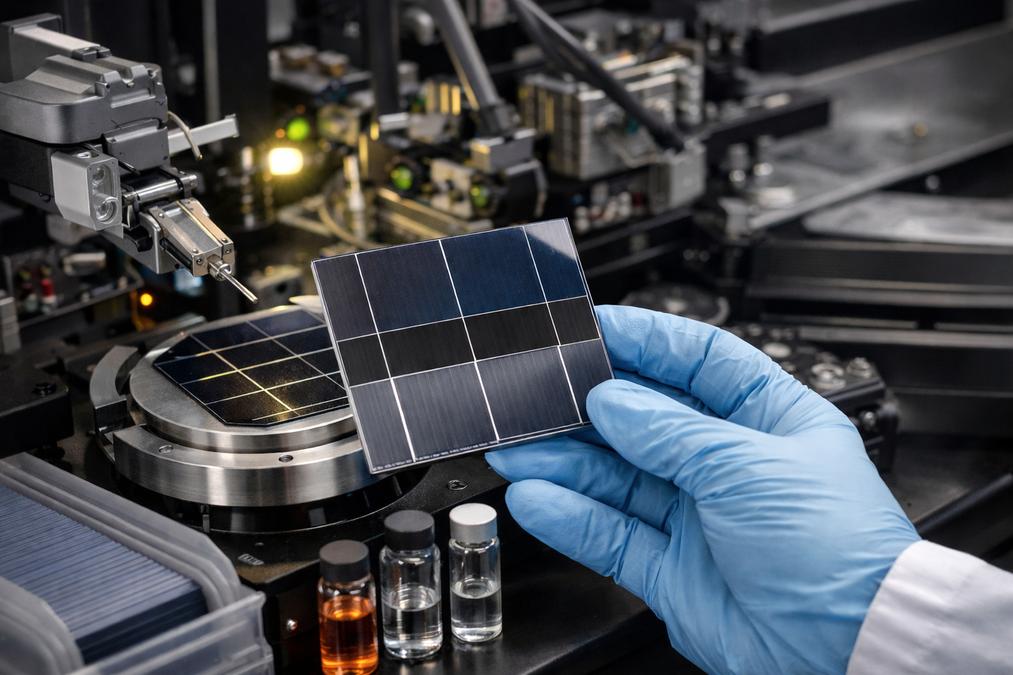
Polisilicio, wafer e celle tandem: che cosa vuole proteggere Pechino
Le dodici tecnologie interessate si distribuiscono lungo diversi passaggi della produzione fotovoltaica. Il loro peso industriale varia, ma alcune sono particolarmente importanti per ridurre i costi e migliorare l’efficienza dei moduli.
Il primo ambito riguarda il polisilicio, materiale di base per la produzione di numerose celle solari. La proposta comprende determinati processi industriali a letto fluido, utilizzati nella produzione di materiali intermedi e potenzialmente vantaggiosi in termini di efficienza produttiva. Il controllo di queste conoscenze può influenzare la capacità di altri Paesi di sviluppare impianti competitivi su larga scala.
Il secondo ambito riguarda i wafer, sottili fette di silicio sulle quali vengono realizzate le celle fotovoltaiche. La riduzione dello spessore permette di risparmiare materia prima, ma richiede tecniche di lavorazione precise e sistemi capaci di contenere rotture e perdite di produzione. Le tecnologie per la realizzazione di wafer ultrasottili rappresentano quindi un elemento significativo dell’efficienza industriale.
Il terzo ambito comprende processi di fabbricazione delle celle ad alte prestazioni, fra cui tecnologie TOPCon, HJT e XBC. Queste architetture utilizzano differenti soluzioni per ridurre le perdite energetiche e migliorare la conversione della luce in elettricità. Per determinate tecnologie la proposta prevede restrizioni e procedure autorizzative, anziché un divieto assoluto.
Un capitolo particolarmente importante riguarda le celle tandem e quelle basate sulle perovskiti. Le celle tandem combinano materiali differenti, come perovskite e silicio, per sfruttare una porzione più ampia dello spettro solare. Le perovskiti sono considerate promettenti per lo sviluppo di dispositivi ad alta efficienza, sebbene la stabilità e la produzione industriale su larga scala continuino a rappresentare questioni tecniche rilevanti.
Le restrizioni proposte comprendono specifici processi produttivi e soglie di prestazione, non indistintamente tutti i prodotti basati su queste tecnologie. Questa impostazione consente di concentrare il controllo sulle competenze considerate più sensibili.
Come ha spiegato la rivista specializzata PV Magazine, il provvedimento distingue fra tecnologie proposte per il divieto di esportazione e tecnologie per le quali sarebbe necessaria un’autorizzazione. Anche le apparecchiature che incorporano le tecnologie individuate possono rientrare nel perimetro del controllo.
La rivalità con gli Stati Uniti: difesa commerciale e sovranità industriale
La decisione cinese si inserisce nella più ampia competizione tecnologica con Washington. Negli ultimi anni gli Stati Uniti hanno utilizzato controlli sulle esportazioni, restrizioni all’accesso a determinate tecnologie e incentivi industriali per rafforzare la produzione nazionale e limitare alcuni trasferimenti tecnologici verso la Cina.
Il confronto riguarda semiconduttori, intelligenza artificiale, infrastrutture digitali, batterie e tecnologie energetiche. I due Paesi dispongono di strumenti differenti e operano in contesti industriali non identici, ma condividono una crescente attenzione per le tecnologie considerate essenziali alla sicurezza economica e nazionale.
Nel caso del fotovoltaico, Washington intende ampliare la produzione interna e ridurre la dipendenza dalle catene di approvvigionamento cinesi. La disponibilità di incentivi e investimenti, tuttavia, non garantisce automaticamente l’acquisizione di tutte le competenze necessarie per costruire una filiera competitiva.
Reuters ha riferito che le nuove restrizioni potrebbero influenzare i programmi di aziende statunitensi interessate ad ampliare la produzione solare negli Stati Uniti, fra cui Tesla. Le imprese che progettano di utilizzare tecnologie cinesi per realizzare linee produttive all’estero potrebbero incontrare maggiori difficoltà nel trasferimento di conoscenze, nell’installazione degli impianti e nell’assistenza tecnica.
La conseguenza non sarebbe necessariamente un’interruzione immediata della produzione americana. Gli effetti dipenderebbero dalle tecnologie effettivamente coinvolte, dalle autorizzazioni eventualmente concesse e dalla possibilità di reperire soluzioni alternative.
La questione strategica è comunque evidente: gli incentivi pubblici possono finanziare fabbriche e impianti, ma non sostituiscono automaticamente l’esperienza industriale accumulata da un concorrente. Se la disponibilità delle conoscenze produttive diventa più limitata, recuperare il divario tecnologico può richiedere più tempo e maggiori investimenti.
La stessa Cina, d’altra parte, rischia di alimentare la ricerca di alternative. Restrizioni più severe possono rafforzare il controllo sulle tecnologie nel breve periodo, ma spingere le imprese straniere a investire nello sviluppo di processi indipendenti.
L’India come competitor
L’India rappresenta uno dei casi più significativi per valutare le conseguenze della politica cinese. Nuova Delhi punta a sviluppare una filiera fotovoltaica nazionale, sostenuta dalla crescita della domanda interna, dagli incentivi pubblici e dagli obiettivi di espansione delle energie rinnovabili.
La capacità di assemblare moduli è aumentata rapidamente, ma la produzione di moduli non coincide con l’autonomia nell’intera filiera. Le imprese possono assemblare pannelli utilizzando celle, wafer o materiali intermedi importati. Per controllare tutte le fasi occorrono investimenti ulteriori e l’acquisizione di competenze tecnologiche specifiche.
Secondo un’analisi pubblicata dal quotidiano economico indiano Financial Express il 17 ottobre 2026, il Paese continua a dipendere in misura significativa dalle importazioni cinesi per le celle solari, nonostante la crescita della capacità nazionale di assemblaggio. Il divario fra capacità di produzione dei moduli e disponibilità di celle costituisce uno degli ostacoli allo sviluppo di una filiera più autonoma.
Le restrizioni cinesi possono quindi influenzare i piani industriali indiani, soprattutto quando le nuove fabbriche dipendono da macchinari, processi e competenze provenienti dall’estero. La questione è rilevante anche per gli investimenti: un impianto progettato sulla base della disponibilità di una determinata tecnologia può incontrare ritardi o costi aggiuntivi se il trasferimento viene sottoposto a nuove autorizzazioni.
L’effetto, tuttavia, non è necessariamente un rallentamento permanente. Le difficoltà di accesso alle tecnologie cinesi potrebbero spingere le imprese indiane a sviluppare soluzioni proprie, ampliare la ricerca e cercare collaborazioni con altri partner. Il risultato dipenderà dalla disponibilità di capitali, dalla formazione di personale specializzato e dalla capacità di trasformare la domanda interna in un mercato sufficientemente stabile per gli investimenti industriali.
La vicenda evidenzia una tensione importante: India e Cina partecipano entrambe ai BRICS, ma competono direttamente in alcuni settori industriali strategici. La cooperazione politica fra economie emergenti non elimina la concorrenza per mercati, investimenti e conoscenze tecnologiche.
L’Europa impotente terra di conquista
Per l’Unione europea, la decisione di Pechino pone un problema di politica industriale. Bruxelles intende accelerare la diffusione delle energie rinnovabili e, allo stesso tempo, ridurre le dipendenze considerate strategiche. Il fotovoltaico si trova al centro di questa contraddizione.
L’acquisto di pannelli competitivi consente di installare rapidamente nuova capacità elettrica e sostenere gli obiettivi di decarbonizzazione. La dipendenza da fornitori esterni può però diventare un problema quando riguarda anche le tecnologie necessarie a sviluppare una produzione nazionale.
Le nuove restrizioni cinesi non comportano automaticamente l’impossibilità per le imprese europee di acquistare pannelli finiti. Il loro impatto diretto riguarda specifici trasferimenti tecnologici, macchinari e processi produttivi. Gli effetti sui prezzi dei moduli dipenderanno da eventuali conseguenze indirette sui costi industriali, sugli investimenti e sulla disponibilità delle tecnologie interessate.
Il problema di lungo periodo riguarda la capacità europea di sviluppare competenze proprie nei segmenti più importanti della filiera. Replicare integralmente il sistema industriale cinese potrebbe richiedere investimenti molto elevati e non sarebbe necessariamente la soluzione più efficiente. Occorre invece individuare i comparti in cui la dipendenza presenta rischi strategici, valutare i costi di una produzione alternativa e costruire rapporti di cooperazione che riducano l’esposizione a possibili interruzioni.
La transizione energetica, in questa prospettiva, non può essere considerata soltanto una questione ambientale. Coinvolge anche la struttura industriale, la sicurezza degli approvvigionamenti e la distribuzione internazionale del valore aggiunto.
I BRICS e le contraddizioni della cooperazione multipolare
Il caso fotovoltaico offre una chiave di lettura utile per comprendere i rapporti fra le principali economie emergenti. La Cina dispone di una posizione dominante in diversi segmenti della produzione solare; l’India vuole rafforzare la propria autonomia industriale; altri Paesi in via di sviluppo cercano di accedere a tecnologie che consentano di ampliare la produzione elettrica e ridurre i costi energetici.
Questi interessi possono convergere su alcuni obiettivi generali, come la riforma delle istituzioni internazionali o una maggiore autonomia rispetto alle economie occidentali, senza coincidere sul piano industriale. La competizione fra Cina e India dimostra che un ordine internazionale più multipolare non implica automaticamente l’assenza di gerarchie economiche e tecnologiche.
Per numerosi Paesi africani, asiatici e latinoamericani, la disponibilità di pannelli cinesi a costi competitivi può rappresentare un’opportunità concreta. Consente di sviluppare impianti senza dover costruire immediatamente un’industria nazionale complessa. Tuttavia, importare prodotti finiti e acquisire capacità di produzione sono due strategie differenti.
La prima può accelerare l’accesso all’energia e ridurre i costi iniziali. La seconda richiede maggiori investimenti, ma può creare occupazione industriale, competenze locali e una base produttiva capace di servire mercati regionali.
Le restrizioni tecnologiche cinesi potrebbero quindi produrre effetti diversi a seconda delle condizioni economiche dei Paesi coinvolti. Gli Stati con capitali, università, competenze ingegneristiche e una domanda interna consistente potrebbero accelerare lo sviluppo di alternative. Le economie più fragili rischierebbero invece di rimanere dipendenti dalle importazioni di prodotti finiti.
La questione non si risolve contrapponendo semplicemente autonomia e cooperazione. Un sistema internazionale nel quale le tecnologie strategiche vengono trasferite attraverso accordi stabili e accessibili può favorire lo sviluppo di più poli industriali. Un sistema caratterizzato da restrizioni crescenti rischia invece di frammentare i mercati e concentrare ulteriormente il controllo delle conoscenze.
Le conseguenze economiche
Nel breve periodo, l’effetto più immediato delle misure è amministrativo. Le imprese coinvolte nei trasferimenti tecnologici interessati devono considerare nuovi obblighi di registrazione e prepararsi a un regime nel quale alcune operazioni potrebbero richiedere un’autorizzazione. Questi adempimenti possono aumentare i costi di conformità e rendere meno prevedibili i tempi dei progetti.
Nel medio periodo, il fattore decisivo sarà il contenuto delle regole definitive. Un divieto applicato a tecnologie produttive avanzate avrebbe conseguenze differenti rispetto a un regime autorizzativo che consenta trasferimenti selettivi. Sarà inoltre importante capire come le disposizioni verranno applicate ai macchinari, alle licenze, all’assistenza tecnica e ai progetti industriali già avviati.
Non è possibile dedurre automaticamente dalle restrizioni un aumento generalizzato dei prezzi dei pannelli solari. Le misure non colpiscono indistintamente le esportazioni di prodotti finiti e gli effetti sui mercati dipenderanno da eventuali cambiamenti nell’offerta, nei costi produttivi e nella concorrenza.
Esiste però un rischio per gli investimenti internazionali: quando l’accesso a una tecnologia strategica diventa incerto, le imprese possono rinviare le decisioni, diversificare i fornitori o finanziare processi alternativi. Tutte queste opzioni richiedono tempo e risorse.
La competizione potrebbe inoltre accentuare la regionalizzazione delle filiere. Gli Stati Uniti potrebbero puntare maggiormente su fornitori alternativi e ricerca nazionale; l’India potrebbe intensificare gli incentivi alla produzione interna; l’Europa potrebbe rafforzare gli strumenti industriali destinati ai segmenti considerati strategici. La Cina, dal canto suo, potrebbe preservare il controllo sulle tecnologie più avanzate, pur rischiando di ridurre alcune opportunità di espansione internazionale delle proprie imprese.
La scadenza del 15 novembre 2026 per la consultazione pubblica rappresenta il primo passaggio da seguire. Il testo definitivo chiarirà quali tecnologie saranno vietate, quali resteranno soggette ad autorizzazione e quali soglie tecniche verranno adottate. Un secondo indicatore sarà l’atteggiamento delle imprese coinvolte. Eventuali richieste di chiarimento, revisioni dei piani di investimento o trasferimenti di progetti verso altri Paesi potrebbero fornire segnali concreti sull’impatto delle misure. Un terzo elemento riguarderà le risposte di Washington, Nuova Delhi e Bruxelles. Nuovi incentivi alla produzione, finanziamenti per la ricerca e accordi industriali con Paesi terzi potrebbero indicare la volontà di accelerare la diversificazione tecnologica. Infine, occorrerà verificare se le restrizioni rimarranno circoscritte a determinati processi produttivi o diventeranno parte di una politica più ampia di controllo sulle tecnologie energetiche. Staremo a vedere.
About The Author